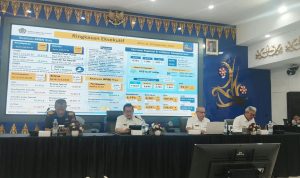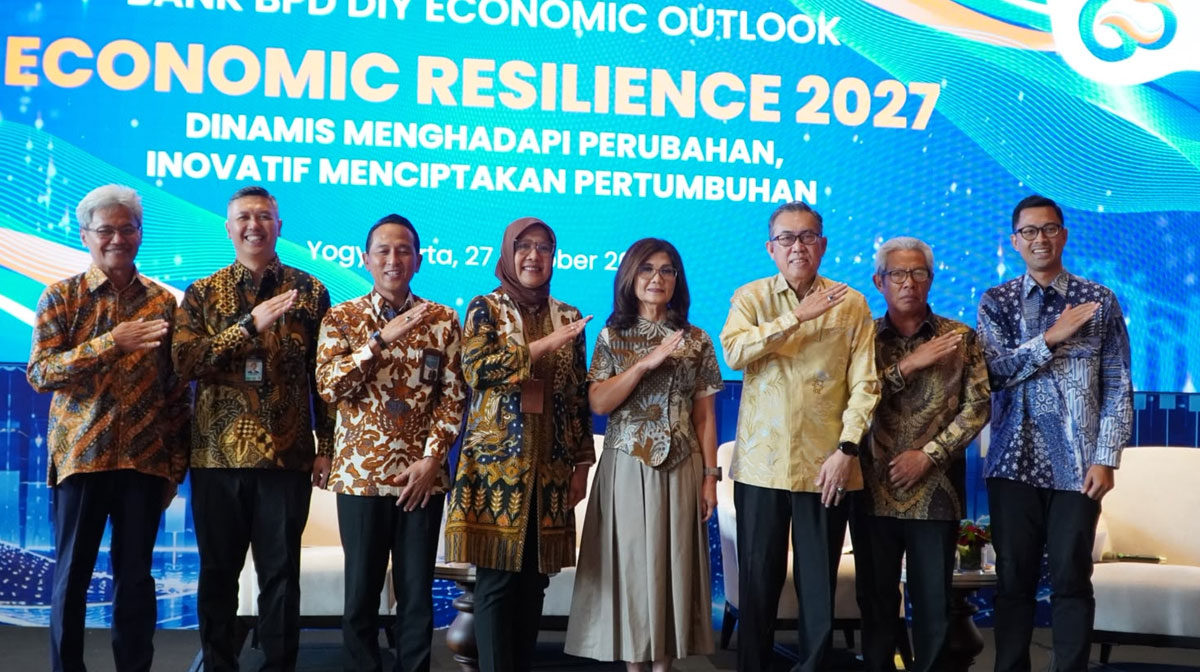
Pekanbaru (Riaunews.com) – Bank BPD DIY menyelenggarakan Economic Outlook 2027 bertema “Economic Resilience 2027: Dinamis Menghadapi Perubahan, Inovatif Menciptakan Pertumbuhan” di De Djokja Hotel, Yogyakarta, Selasa (27/10/2026). Forum ini membahas prospek ekonomi nasional dan daerah, antisipasi risiko global, serta penguatan kolaborasi antara industri jasa keuangan, pemerintah, akademisi, dan dunia usaha.
Kegiatan ini dihadiri Komisaris Utama Independen Bank BPD DIY Ainun Na’im, Direktur Pemasaran dan Usaha Syariah Bank BPD DIY Raden Agus Trimurjanto, serta Direktur Kepatuhan Bank BPD DIY Dian Ari Ani. Turut hadir Kepala Divisi Pengawasan Lembaga Jasa Keuangan Otoritas Jasa Keuangan (OJK) DIY Kurnia Febra Mikaza dan Kepala Tim Implementasi Kebijakan Sistem Pembayaran dan Pengawasan SP-PUR Kantor Perwakilan Bank Indonesia (BI) DIY Pratyaksa Candraditya, bersama perwakilan pemerintah daerah, akademisi, organisasi ekonomi, dan pelaku usaha.
Forum tersebut menghadirkan ekonom senior INDEF Aviliani, Dekan Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM) Bayu Sutikno, serta Ketua Umum Masyarakat Ekonomi Syariah (MES) DIY Edy Suandi Hamid sebagai narasumber. Diskusi yang dipandu moderator dari FEB UGM itu membahas ketahanan ekonomi daerah, daya beli masyarakat, pembiayaan UMKM, transformasi digital, dan peluang pengembangan ekonomi syariah.
Ketahanan Ekonomi DIY dan Peluang Pariwisata Ramah Muslim
Ketua Umum MES DIY, Edy Suandi Hamid, menekankan bahwa prospek ekonomi tidak cukup dinilai dari capaian pertumbuhan jangka pendek. Menurutnya, keberlanjutan pertumbuhan dan kemampuan daerah menghadapi perubahan perlu menjadi perhatian dalam merumuskan arah pembangunan ekonomi pada 2027.
Daerah Istimewa Yogyakarta (DIY) memiliki modal untuk memperkuat ketahanan ekonomi, antara lain pengalaman menghadapi krisis dan kemampuan memulihkan aktivitas ekonomi setelah bencana maupun pandemi COVID-19. Namun, daerah tetap perlu menjaga pertumbuhan ketika sumber-sumber ekonomi mengalami perubahan.
Edy menilai penguatan ekonomi DIY perlu ditopang oleh sumber pertumbuhan yang beragam, termasuk industri pengolahan, pariwisata, pendidikan, ekonomi kreatif, dan sektor produktif lainnya. Daerah juga perlu mengantisipasi ketergantungan pada proyek strategis nasional dengan memperkuat kapasitas ekonomi lokal dan membuka peluang investasi baru.
Ia turut menyoroti pariwisata ramah muslim sebagai peluang investasi daerah. Kekayaan budaya dan daya tarik wisata DIY dinilai dapat mendukung pengembangan layanan yang sesuai dengan kebutuhan wisatawan muslim sekaligus memperluas pasar bagi UMKM lokal.
Pengembangan sektor tersebut juga dapat memperkuat ekosistem ekonomi syariah melalui kolaborasi pemerintah, perbankan, pelaku usaha, akademisi, dan komunitas ekonomi syariah.
Sementara itu, ekonom senior INDEF Aviliani menyoroti pentingnya menjaga konsumsi rumah tangga dan investasi dunia usaha sebagai penggerak perekonomian. Kebijakan ekonomi perlu mempertimbangkan permintaan pasar, daya beli masyarakat, serta perubahan perilaku konsumen.
Tekanan terhadap kelompok kelas menengah menjadi salah satu perhatian karena berpotensi memengaruhi konsumsi domestik. Karena itu, penguatan daya beli perlu berjalan beriringan dengan upaya menjaga aktivitas ekonomi dan keberlangsungan UMKM.
Aviliani juga mengingatkan pentingnya manajemen risiko dalam menghadapi ketidakpastian global, termasuk perubahan nilai tukar rupiah, harga energi, dan perkembangan pasar keuangan. Pelaku usaha dan industri perbankan perlu menyiapkan langkah antisipatif untuk menjaga kualitas keputusan investasi serta keberlangsungan usaha.
Perbankan Didorong Perluas Pembiayaan UMKM dan Transformasi Digital
Dekan FEB UGM Bayu Sutikno menyoroti peluang industri perbankan untuk memperluas pembiayaan UMKM. Meski memiliki peran strategis dalam perekonomian nasional, UMKM masih menghadapi tantangan dalam memperoleh akses pembiayaan dan meningkatkan kapasitas usaha.
Di DIY, sektor akomodasi, makanan dan minuman, serta kuliner menjadi bagian penting dari aktivitas ekonomi daerah. Pengembangan sektor-sektor tersebut membutuhkan pembiayaan sesuai kebutuhan usaha, peningkatan kapasitas pelaku UMKM, dan pemanfaatan teknologi digital.
Bayu juga menyoroti potensi penggunaan jejak transaksi digital, termasuk transaksi melalui QRIS, sebagai sumber informasi untuk membantu perbankan menilai aktivitas dan kelayakan usaha. Pemanfaatan data secara tepat diharapkan dapat memperluas akses pembiayaan bagi UMKM yang memiliki prospek usaha.
Selain pembiayaan konvensional, pengembangan pembiayaan hijau juga perlu diperkuat untuk mendorong praktik usaha berkelanjutan dan meningkatkan daya saing UMKM dalam jangka panjang.
Direktur Pemasaran dan Usaha Syariah Bank BPD DIY Raden Agus Trimurjanto menegaskan komitmen perusahaan untuk memperkuat peran sebagai mitra strategis pembangunan daerah.
“Kami tidak hanya berorientasi pada pertumbuhan bisnis, tetapi juga pada kualitas pembiayaan, penguatan sektor produktif, transformasi digital, penerapan tata kelola yang baik, dan pengelolaan risiko secara prudent,” ujarnya.
Agus menjelaskan bahwa ketahanan digital menjadi faktor penting dalam menjaga kepercayaan masyarakat dan keberlangsungan layanan keuangan. Karena itu, transformasi digital perlu disertai penguatan keamanan siber, keandalan sistem, perlindungan data, serta kemampuan beradaptasi terhadap risiko teknologi.
Bagi DIY, penguatan sektor unggulan, pengembangan UMKM, peningkatan daya saing pariwisata dan ekonomi kreatif, serta percepatan sertifikasi halal membutuhkan dukungan pembiayaan dan kolaborasi lintas sektor.
Melalui Economic Outlook 2027, Bank BPD DIY mempertemukan berbagai pemangku kepentingan untuk memperkaya perspektif mengenai arah perekonomian dan merumuskan langkah strategis menghadapi tantangan tahun mendatang. Keterlibatan MES DIY turut memberikan perspektif mengenai pengembangan ekonomi syariah sebagai bagian dari pembangunan daerah.
Kolaborasi antara industri jasa keuangan, pemerintah, akademisi, dan pelaku usaha diharapkan dapat mendorong pertumbuhan ekonomi DIY yang adaptif terhadap perubahan, produktif, inklusif, dan berkelanjutan.